Montant d’indemnisation après consolidation avec séquelles : le seuil de 10 % change le versement
Publié par : Élise de Montgolfier — Rédactrice spécialisée en assurance
Après un accident du travail ou une maladie professionnelle, le montant de l’indemnisation après consolidation avec séquelles dépend surtout du taux d’incapacité permanente. Un taux inférieur à 10 % ouvre normalement droit à un capital unique ; à partir de 10 %, une rente est prévue. Son calcul tient également compte du salaire de référence. La consolidation ne signifie donc ni guérison obligatoire, ni fin de toute prise en charge.
Ce que la consolidation change pour votre indemnisation
La consolidation correspond au moment où votre état de santé est considéré comme stabilisé : les lésions ont pris un caractère durable, même si des douleurs ou des limitations persistent. Elle se distingue de la guérison, qui suppose la disparition des lésions sans séquelles apparentes. Une consolidation peut aussi être prononcée sans séquelles indemnisables.
Lorsqu’il subsiste une diminution durable des capacités liée à l’accident ou à la maladie professionnelle, la caisse évalue une incapacité permanente, souvent appelée IPP. La CPAM, ou la MSA pour le régime agricole, notifie sa décision après avis du médecin-conseil.
La date de consolidation marque normalement la fin des indemnités journalières versées au titre de l’arrêt initial. Elle ne correspond toutefois pas nécessairement à une reprise immédiate du poste : l’aptitude au travail relève d’une démarche distincte auprès du médecin du travail.
Ces règles concernent l’indemnisation des risques professionnels. Elles ne doivent pas être confondues avec une pension d’invalidité, une indemnisation après accident de la circulation ou une garantie d’assurance privée. Les fonctionnaires et certains autres statuts relèvent également de règles spécifiques.
De 1 % à 9 % : un capital forfaitaire, sans calcul sur le salaire
Pour un taux d’IPP inférieur à 10 %, l’indemnité prend normalement la forme d’un versement unique. Son montant dépend du taux reconnu, et non de votre rémunération. Un taux de 5 % ne signifie donc pas que vous recevrez 5 % de votre salaire annuel.
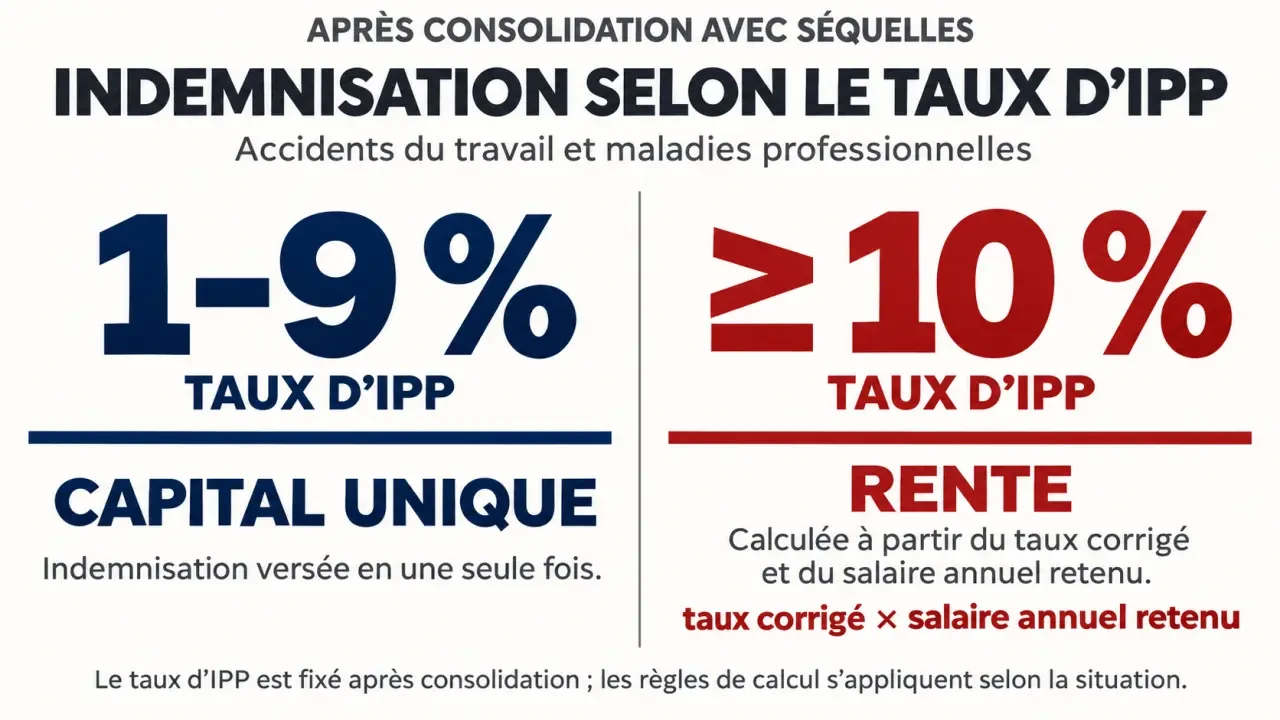
Le tableau suivant présente des montants de référence. Les indemnités étant revalorisées, faites confirmer par votre caisse le barème applicable à votre dossier avant de considérer ces sommes comme acquises.
| Taux d’IPP | Indemnité en capital de référence |
|---|---|
| 1 % | 483,39 € |
| 2 % | 785,73 € |
| 3 % | 1 148,17 € |
| 4 % | 1 812,25 € |
| 5 % | 2 295,79 € |
| 6 % | 2 839,53 € |
| 7 % | 3 443,42 € |
| 8 % | 4 108,25 € |
| 9 % | 4 833,20 € |
Le passage de 9 % à 10 % ne constitue pas une simple augmentation du capital : il change le mode d’indemnisation, avec une rente plutôt qu’une somme unique. Cela justifie de vérifier attentivement l’évaluation médicale, sans pour autant supposer qu’une lésion précise donne automatiquement droit à un pourcentage déterminé.
À partir de 10 % : estimer la rente sans confondre les taux
Dans le mécanisme de calcul présenté ici, la rente annuelle correspond au salaire annuel retenu multiplié par un taux corrigé. Ce taux de calcul n’est pas identique au taux d’IPP médical. Vérifiez auprès de la caisse les dispositions applicables à la date de votre dossier, notamment en période d’évolution réglementaire.
Appliquer la correction du taux d’incapacité
La partie du taux jusqu’à 50 % est divisée par deux. La partie supérieure à 50 % est augmentée de moitié. Ainsi, une IPP de 20 % donne un taux de calcul de 10 %. Pour une IPP de 75 %, le résultat est de 25 % + 37,5 %, soit 62,5 %.
Avec un salaire annuel retenu de 35 000 € et une IPP de 20 %, la rente atteint donc 35 000 € × 10 % = 3 500 € par an. Versée trimestriellement, cela représente 875 € par échéance. Il s’agit d’un exemple de calcul, pas d’une estimation personnalisée.
Vérifier le salaire réellement retenu
Le salaire de référence est généralement établi sur les 12 mois précédant l’arrêt de travail. Des règles de minimum, de plafonnement et de prise en compte partielle des rémunérations élevées s’appliquent. Les repères de 21 498,18 € pour le minimum et de 171 985,40 € pour le plafond doivent être vérifiés selon le barème applicable : ils ne constituent pas des valeurs permanentes.
Il serait donc trompeur de multiplier systématiquement le salaire brut réel par le taux corrigé. Demandez le détail du salaire retenu dans votre notification. La rente est normalement viagère, versée chaque trimestre, ou chaque mois lorsque le taux d’IPP atteint au moins 50 %. Sa date d’effet se situe en principe au lendemain de la consolidation ; le premier paiement peut intervenir plus tard, après traitement administratif.
Un taux juste repose sur les séquelles, mais aussi sur votre métier
L’évaluation ne repose pas uniquement sur le nom de la blessure. Le médecin-conseil examine la nature des séquelles, l’état général, l’âge, les facultés physiques et mentales, ainsi que les aptitudes et qualifications professionnelles. Un barème indicatif aide à apprécier l’incapacité, sans remplacer l’analyse individuelle.
Une difficulté à manipuler une aiguille peut sembler minime lors d’un examen général, mais devenir déterminante pour une couturière. Pour préparer l’évaluation, décrivez les gestes précis devenus difficiles : pince pouce-index, rotation du poignet, précision du mouvement, maintien d’un outil. Indiquez leur fréquence, la douleur provoquée et les adaptations nécessaires. Cette description fonctionnelle est plus utile qu’une affirmation générale comme « ma main fonctionne moins bien ».
Rassemblez les comptes rendus spécialisés, examens, bilans de rééducation et documents décrivant les contraintes du poste. Le médecin du travail peut apporter des éléments sur les répercussions professionnelles. Une reprise d’activité ne fait pas, à elle seule, disparaître les séquelles ni le droit à une rente.
Après la notification : recours, soins et compléments possibles
Contester sans laisser passer le délai
Si le taux paraît sous-évalué, vous pouvez saisir la commission médicale de recours amiable, ou CMRA, dans les 2 mois suivant la notification, selon les indications figurant sur la décision. Demandez rapidement communication de l’avis médical ; un délai de 10 jours suivant la notification est prévu pour cette démarche.
Joignez la décision contestée, vos arguments et les pièces médicales utiles. Conservez une preuve de l’envoi. Un désaccord portant sur le salaire ou le calcul administratif peut relever d’une autre voie de recours : suivez celle indiquée sur la notification. Après le recours préalable, le pôle social du tribunal judiciaire peut être compétent. Un médecin-conseil de victime ou un avocat peut aider pour les dossiers complexes.
Continuer les soins et signaler une aggravation
Des soins restent possibles après consolidation, notamment dans le cadre d’un protocole de soins post-consolidation établi avec le médecin traitant et accepté par la caisse. Une aggravation ou une nouvelle lésion liée au sinistre peut justifier une déclaration de rechute, soumise à reconnaissance. Le taux peut également être révisé selon l’évolution des séquelles.
Enfin, la reconnaissance d’une faute inexcusable de l’employeur peut permettre une majoration de l’indemnisation et la réparation de préjudices complémentaires. Le délai pour agir est en principe de 2 ans, mais son point de départ et ses interruptions nécessitent une vérification juridique. En cas de dépendance importante, une prestation complémentaire pour recours à tierce personne peut aussi être examinée, sous conditions.
- Montant d’indemnisation après consolidation avec séquelles : le seuil de 10 % change le versement - 11 novembre 2026
- Rassemblement de voitures anciennes : où aller et quoi vérifier avant de partir - 10 novembre 2026
- Colmatage du filtre à particules : quand rouler aide et quand il faut s’arrêter - 9 novembre 2026
Articles qui pourraient vous intéresser :
 Assurance de prêt immobilier : entre obligation bancaire et liberté de choix
 Indemnité compensatrice de la CSG : calcul, éligibilité et réévaluation pour les agents publics
 Subrogation de salaire : avantages, risques et mise en place pratique
 Assurance bateau : quel budget prévoir entre le tiers et le tous risques ?