Dégât de rongeur sur une voiture : l’assurance tous risques ne suffit pas toujours
Publié par : Élise de Montgolfier — Rédactrice spécialisée en assurance
Des câbles rongés sous le capot peuvent être pris en charge par votre assurance auto, mais le remboursement n’est jamais garanti par la seule mention « tous risques ». Il dépend des dommages couverts, des exclusions et de la franchise de votre contrat. Si votre voiture ne démarre plus ou présente un voyant inhabituel, sécurisez-la avant tout, puis faites constater les dégâts et contactez l’assureur avant d’engager les réparations.
Quelle assurance peut couvrir les dégâts de rongeurs ?
La première vérification porte sur les conditions générales et particulières : cherchez les rubriques « dommages au véhicule », « dommages tous accidents », « animaux » et « exclusions ». Une garantie peut couvrir certains dommages accidentels tout en excluant les détériorations causées par des animaux nuisibles. Le nom commercial de la formule ne suffit donc pas.
| Formule ou garantie | Réparation des dégâts | Point à vérifier |
|---|---|---|
| Assurance au tiers | Généralement non pour votre propre voiture | Présence éventuelle d’options et d’une assistance |
| Tiers étendu | Seulement si une garantie ajoutée couvre ce dommage | Événements garantis, sans se fier au nom de la formule |
| Tous risques | Possible, mais non automatique | Exclusions concernant les animaux et les dégâts mécaniques |
| Dommages au véhicule ou tous accidents | Possible selon la définition contractuelle | Dommages directs et conséquences éventuellement couverts |
| Panne mécanique | À vérifier : une cause extérieure peut être exclue | Origine de la panne et pièces garanties |
| Assistance | Pas nécessairement les réparations | Dépannage, remorquage et distance minimale du domicile |
Un câble rongé et une panne interne ne sont pas équivalents. Le premier résulte d’une intervention extérieure ; la seconde peut relever d’une défaillance mécanique. Demandez aussi si les dommages consécutifs sont couverts : une durite détériorée et les conséquences d’une surchauffe peuvent être traitées différemment.
La garantie catastrophe naturelle n’est pas la couverture à mobiliser pour de simples morsures sous le capot. Enfin, précisez l’animal lorsqu’il est identifié : fouines et martres sont des mustélidés, et non des rongeurs. Cette distinction peut compter dans la lecture d’une clause.
Avant de rouler, repérer les pièces touchées sans prendre de risque
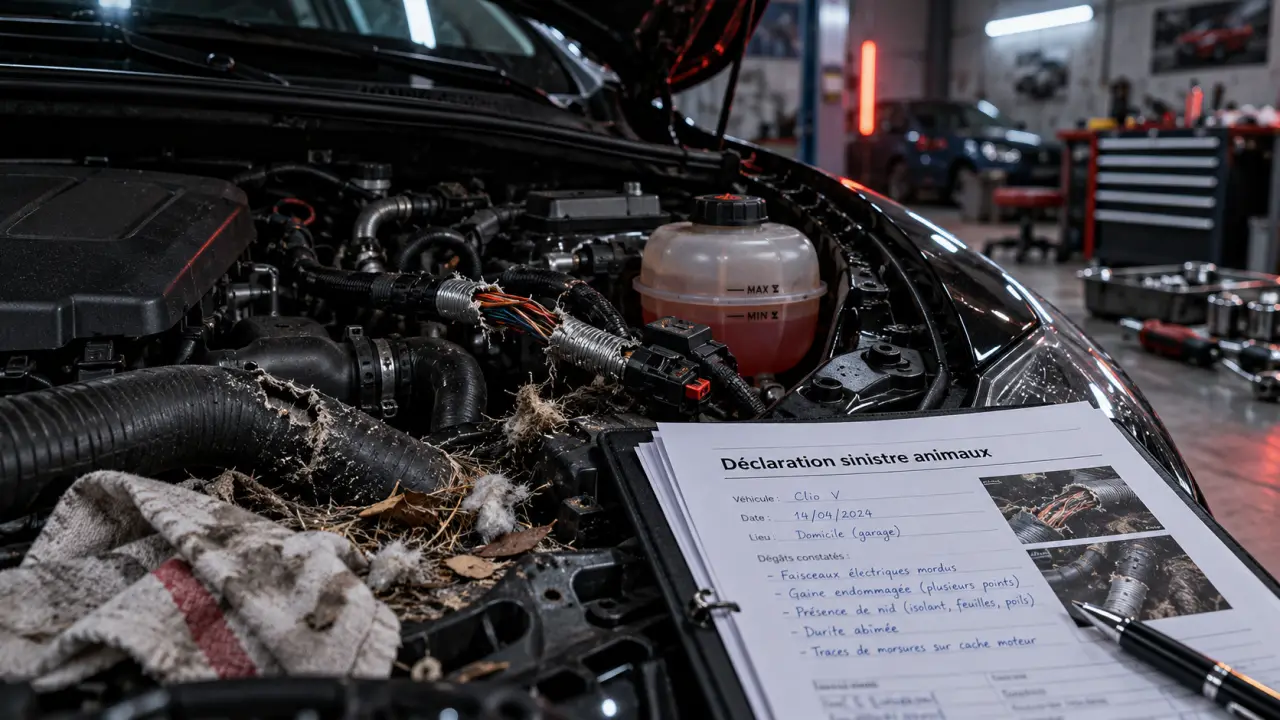
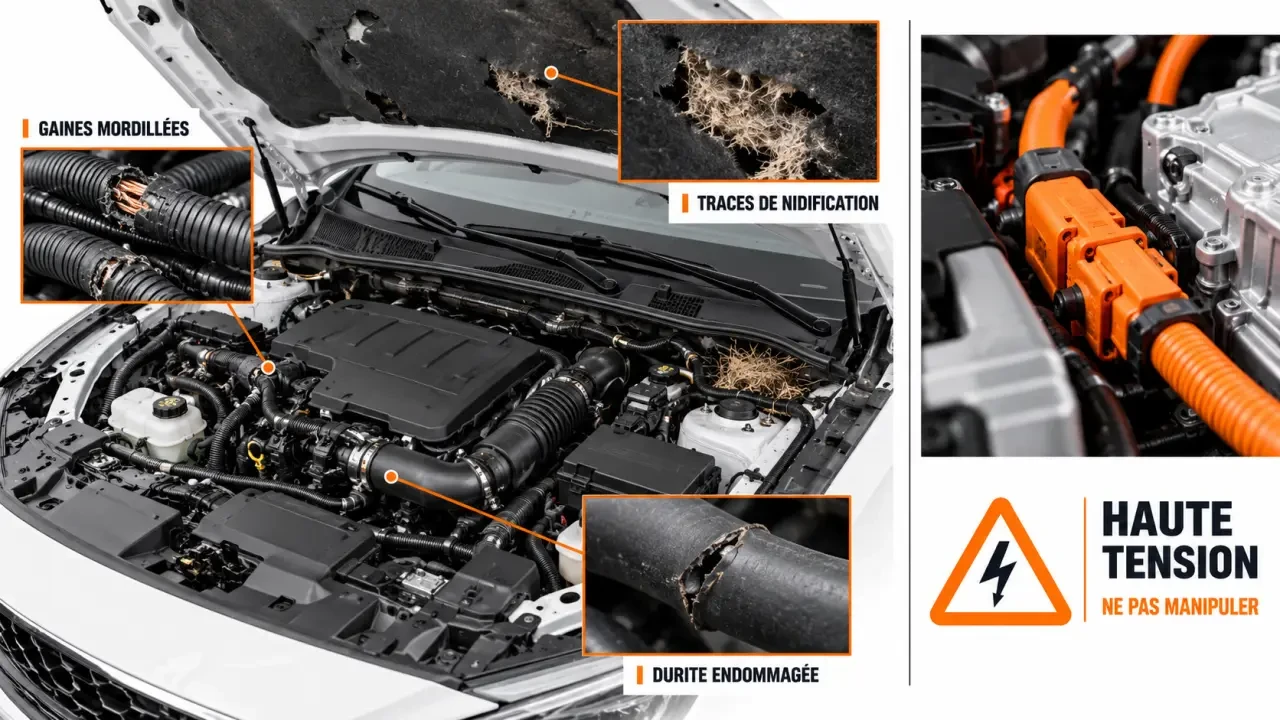
Un moteur encore tiède offre un abri, notamment lors d’un stationnement prolongé. Rats, souris et autres petits animaux peuvent y laisser des déjections, des débris ou des matériaux de nidification. Les traces de morsures concernent aussi bien les gaines et les isolants que des éléments indispensables au fonctionnement du véhicule.
- Câbles et faisceaux électriques : démarrage impossible, dysfonctionnement de capteurs ou alertes au tableau de bord.
- Câbles liés à l’ABS : risque de défaillance d’un équipement de sécurité.
- Durites : fuite de liquide de refroidissement ou de lave-glace, selon le circuit atteint.
- Mousses et capitonnages : dégradation parfois visible avant l’apparition d’une panne.
Une voiture qui démarre n’est pas nécessairement apte à rouler. En présence d’un câble dénudé, d’une fuite, d’une odeur anormale ou d’un voyant de freinage, ne prenez pas la route sans avis professionnel. Évitez les essais répétés de démarrage et contactez l’assistance pour déterminer si un remorquage s’impose.
Sur un véhicule hybride ou électrique, ne manipulez jamais les câbles haute tension, généralement orange, ni les composants associés. Si vous suspectez un animal encore présent, notamment près de l’échappement, n’essayez pas de le déloger en démarrant. Faites intervenir un professionnel.
Déclarer le sinistre avec des preuves avant toute réparation
Déclarez les faits rapidement, dans le délai prévu par votre contrat. Si l’origine reste incertaine, décrivez les signes observés sans affirmer un diagnostic : « câbles détériorés et traces de morsures » est plus précis qu’une simple déclaration de panne moteur.
- Photographiez les dégâts et leur environnement : vue générale du compartiment moteur, gros plans des morsures, débris et voyants éventuels.
- Contactez l’assistance avant de commander vous-même un dépannage, afin de vérifier les conditions de prise en charge.
- Faites établir un diagnostic et un devis détaillé indiquant les pièces touchées et l’origine probable des dommages.
- Transmettez votre déclaration avec la date de découverte, le lieu de stationnement, les circonstances et les justificatifs.
- Demandez si une expertise ou un accord préalable est nécessaire avant d’autoriser les travaux.
Conservez les échanges, le devis, l’attestation du garagiste et les factures de dépannage ou de réparation. Demandez au réparateur de garder, si possible, les pièces détériorées jusqu’à la décision de l’assureur. Si une intervention urgente est nécessaire pour sécuriser le véhicule, documentez-la et prévenez l’assureur.
Le diagnostic du garagiste joue ici un rôle de catalyseur : il transforme une panne inexpliquée en dossier techniquement compréhensible. Demandez-lui de distinguer la pièce mordue, le dysfonctionnement qu’elle provoque et les éventuelles conséquences sur d’autres organes. Cette chaîne de causalité aide l’assureur à examiner la bonne garantie et évite qu’un dossier soit traité uniquement comme une « panne mécanique » faute de précisions.
Franchise, coût des réparations et malus : anticiper le reste à charge
La facture dépend moins de la taille de la morsure que de l’élément atteint et du temps nécessaire pour y accéder. Certaines interventions sont évoquées à quelques dizaines ou plusieurs centaines d’euros ; un faisceau complexe peut porter les réparations à plusieurs milliers d’euros. Un cas de câble relié à l’ABS sectionné a ainsi entraîné une facture de 5 369 € : ce n’est pas un tarif de référence, mais une illustration de l’écart possible.
Pour connaître votre reste à charge, demandez une estimation écrite tenant compte de la franchise, du plafond applicable et des éventuelles limites contractuelles. Vérifiez séparément les frais de diagnostic, de remorquage et de véhicule de remplacement : leur remboursement ne découle pas automatiquement de celui des réparations.
Une garantie de rachat de franchise peut être utile seulement si elle s’applique à ce sinistre. De même, souscrire une couverture plus étendue après la découverte des dégâts ne permet pas de faire rembourser un dommage déjà survenu.
Un dommage causé par un animal sur un véhicule stationné n’entraîne généralement pas de malus lié à la responsabilité du conducteur. L’absence de malus ne garantit toutefois pas une cotisation inchangée, notamment en cas de sinistres répétés. En cas de refus d’indemnisation, demandez la clause précise invoquée et une explication écrite avant d’engager une réclamation.
Éviter une récidive en combinant plusieurs protections
La prévention commence par le stationnement : privilégiez un garage fermé, colmatez les accès du local sans obstruer sa ventilation et éloignez nourriture, déchets et aliments pour animaux. Un garage collectif n’est pas nécessairement inaccessible aux petits animaux. Inspectez régulièrement le compartiment moteur, surtout après une immobilisation prolongée.
Après réparation, demandez au garagiste quelles protections physiques conviennent : gaines résistantes sur les zones exposées ou barrières adaptées, sans gêner le refroidissement ni les pièces mobiles. Un nettoyage professionnel peut aussi éliminer les débris et certaines traces odorantes ; évitez le lavage moteur improvisé sur les équipements électriques.
Répulsifs et ultrasons constituent des compléments, pas une garantie. Des boîtiers à ultrasons sont annoncés entre 10 et 50 €, avec une efficacité variable selon l’installation et l’environnement. Respectez la notice des produits, leur fréquence de renouvellement et les précautions pour les enfants et les animaux domestiques. En cas d’intrusions persistantes, une intervention professionnelle sur le lieu de stationnement sera souvent plus pertinente que l’accumulation de dispositifs sous le capot.
Articles qui pourraient vous intéresser :
 Mutuelle ou complémentaire santé : 3 différences majeures pour bien choisir
 Assurance auto suisse en 5 lettres : la solution CASCO décryptée
 Invalidité catégorie 1 : 4 inconvénients majeurs et limites de ce statut
 Assurance caravane pour gens du voyage : garanties utiles, refus des assureurs et prix à surveiller