Assurance caravane pour gens du voyage : garanties utiles, refus des assureurs et prix à surveiller
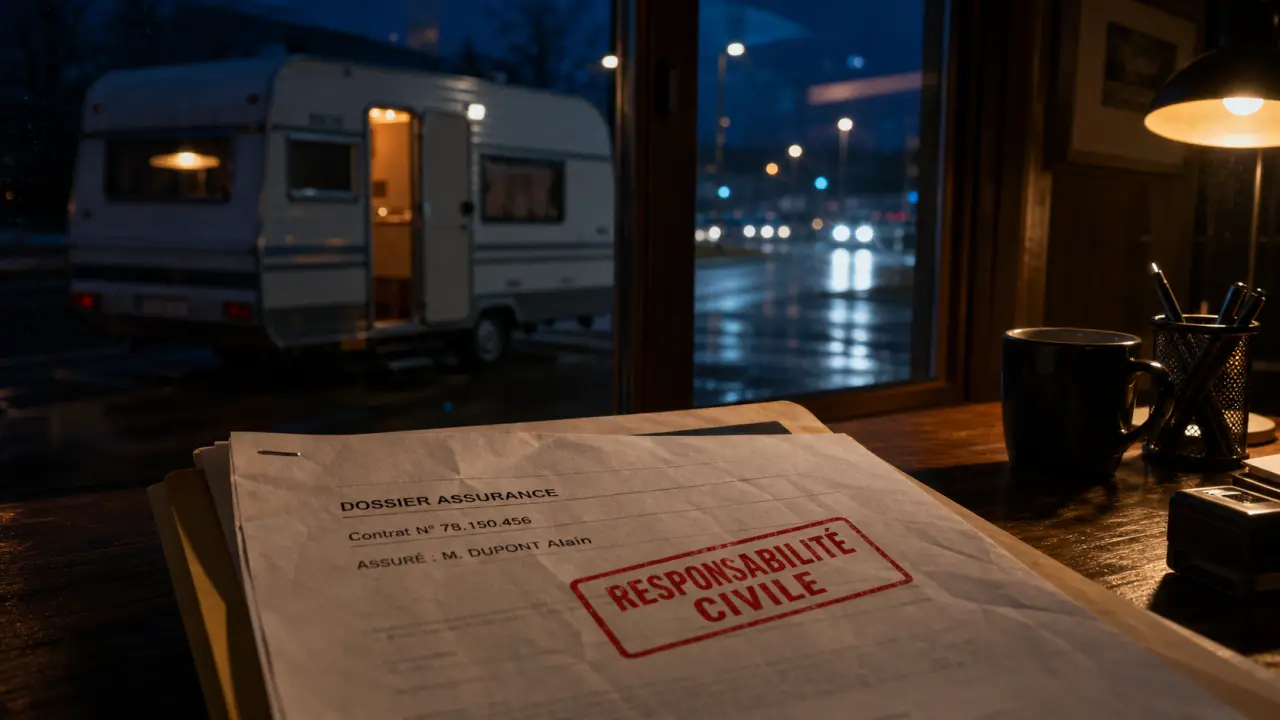
Pour les gens du voyage, assurer une caravane ne revient pas à couvrir une simple remorque de loisirs. La caravane sert souvent de logement, transporte des effets personnels et suit les déplacements du quotidien. Le contrat doit donc protéger la circulation, le stationnement et les sinistres matériels.
L’objectif est simple : respecter la responsabilité civile minimale et éviter une mauvaise surprise en cas d’incendie, de vol, de bris de glace ou d’intempéries. Certains assureurs restent prudents sur ce type d’usage, mais il existe des solutions, surtout avec un courtier ou un comparateur capable d’orienter vers un contrat adapté.
Une caravane des gens du voyage n’est pas une caravane classique
La différence vient d’abord de l’usage. Une caravane de vacances reste souvent immobile une grande partie de l’année, alors qu’une caravane utilisée par des gens du voyage peut servir de résidence mobile terrestre. Elle cumule alors plusieurs fonctions : véhicule tracté, lieu de vie, espace de stockage et bien de valeur.
Un véhicule tracté à assurer
Sur la route, la caravane peut causer des dommages à un tiers, qu’il s’agisse d’un accrochage, d’une blessure ou d’une dégradation matérielle. C’est le rôle de la responsabilité civile, qui reste la base obligatoire. Selon le poids, la valeur et les conditions d’utilisation, elle peut être intégrée au contrat du véhicule tracteur ou faire l’objet d’un contrat séparé.
Le seuil de 750 kg reste un repère important. Au-delà, la caravane est en général traitée avec davantage d’exigences administratives et assurantielles. Il faut donc déclarer précisément le poids, le modèle, l’immatriculation si elle existe, mais aussi l’usage réel de la caravane. Une déclaration floue peut compliquer l’indemnisation au moment du sinistre.
Une habitation mobile à protéger comme un logement
Quand la caravane est habitée au quotidien, une simple assurance au tiers devient souvent trop limitée. Elle peut indemniser les dommages causés aux autres, mais pas les pertes subies par la famille : mobilier, vêtements, appareils, aménagements, équipements de cuisine, chauffage ou literie. Dans ce cas, l’assurance caravane habitation devient plus pertinente.
Le point à vérifier n’est pas seulement le nom du contrat, mais son contenu réel. La caravane elle-même, son contenu, les sinistres pendant le stationnement, les événements climatiques et les frais liés à un litige doivent être lus avec attention. Deux offres au même prix peuvent protéger des situations très différentes.
Les garanties à privilégier pour éviter les trous de couverture
Une bonne assurance caravane pour gens du voyage doit se penser à partir de situations concrètes. Que se passe-t-il si une vitre casse ? Si un court-circuit déclenche un incendie ? Si une tempête endommage le toit ? Si un vol survient pendant une absence ? Cette lecture par scénarios permet de garder les garanties utiles et d’écarter les options superflues.
Les garanties essentielles au quotidien
La responsabilité civile reste la base, mais elle ne protège pas le patrimoine familial. Pour une caravane-habitation, les garanties les plus pertinentes sont généralement l’incendie, la foudre, l’explosion, les dégâts des eaux, le vol, le vandalisme, le bris de glace, les événements climatiques et la catastrophe naturelle lorsque le contrat le prévoit.
La garantie défense et recours mérite aussi de l’attention. Elle peut intervenir lors d’un litige avec un tiers, par exemple après un accident contesté ou des dommages dont la responsabilité est discutée. L’assurance du contenu peut compléter l’ensemble, avec un plafond d’indemnisation à vérifier avant la signature.
| Garantie | Utilité concrète | Point à vérifier |
|---|---|---|
| Responsabilité civile | Couvre les dommages causés à des tiers | Validité en circulation et en stationnement |
| Incendie, foudre, explosion | Protège contre les sinistres lourds | Valeur indemnisée et vétusté appliquée |
| Dégâts des eaux | Couvre infiltrations ou ruptures internes | Exclusions liées à l’entretien |
| Vol et vandalisme | Indemnise la caravane ou les biens volés | Conditions de fermeture et justificatifs |
| Bris de glace | Répare vitres, baies ou pare-brise selon contrat | Franchise et pièces concernées |
| Événements climatiques | Couvre grêle, tempête, neige selon garanties | Plafonds et déclaration du sinistre |
Suivre la caravane sur tout son trajet
Une caravane ne subit pas les mêmes risques selon qu’elle roule, qu’elle stationne une nuit, qu’elle reste plusieurs semaines sur un terrain ou qu’elle traverse une zone exposée au vent. Il faut donc raisonner sur le parcours réel de la caravane, avec ses arrêts, ses périodes d’absence et ses usages à bord. Cette lecture permet de repérer les garanties oubliées.
Une famille qui se déplace souvent aura besoin d’une protection solide en circulation et sur le bris de glace. Une caravane stationnée longtemps devra être mieux couverte contre les intempéries, le vol, l’incendie et les dégâts des eaux. Le bon contrat dépend donc moins d’une formule standard que de la manière dont la caravane est utilisée.
Prix, franchises et exclusions : ce qui fait varier le devis
Le tarif d’une assurance caravane habitation dépend rarement d’un seul critère. L’assureur regarde la valeur de la caravane, son poids, son ancienneté, son usage, le niveau de garanties, les antécédents d’assurance et le montant des franchises. Plus la protection est large, plus la prime peut monter, mais un prix bas cache parfois une indemnisation limitée.
La franchise, un levier à manier avec prudence
La franchise correspond à la somme qui reste à votre charge après un sinistre. L’augmenter peut réduire la cotisation, mais cela revient à accepter de payer davantage en cas de problème. Pour une caravane utilisée comme habitation principale, il faut éviter une franchise trop élevée sur les garanties fréquentes ou coûteuses : bris de glace, vol, dégâts des eaux et événements climatiques.
Avant de choisir, comparez le coût annuel économisé avec le montant que vous pourriez devoir payer après un sinistre. Une économie de prime n’a d’intérêt que si elle ne fragilise pas le budget familial au moment où l’assurance doit justement jouer son rôle.
Les exclusions à lire avant la signature
Les exclusions varient selon les compagnies. Certaines peuvent limiter la couverture du contenu, refuser certains dommages liés au défaut d’entretien, imposer des conditions de sécurité contre le vol ou restreindre la protection selon le lieu de stationnement. Il faut aussi vérifier si le contrat couvre la caravane lorsqu’elle est attelée, mais aussi lorsqu’elle est détachée et habitée.
Une assurance temporaire peut parfois répondre à un besoin ponctuel, notamment pour une période courte de déplacement ou de transition. Certaines formules peuvent aller jusqu’à 90 jours, mais elles ne remplacent pas toujours une couverture annuelle lorsque la caravane sert de logement principal.
Trouver un assureur qui accepte le profil sans payer trop cher
Les gens du voyage peuvent rencontrer des refus ou des tarifs élevés, surtout lorsque la caravane est déclarée comme habitation permanente, lorsque le profil a déjà été résilié ou lorsque le risque est mal compris par l’assureur. Ce n’est pas une raison pour accepter le premier devis venu. La comparaison reste le meilleur moyen de retrouver de la marge.
Comparer plusieurs devis sur des bases identiques
Pour comparer correctement, il faut demander des devis avec les mêmes informations : poids de la caravane, valeur estimée, usage habitation ou loisirs, garanties souhaitées, contenu à assurer, franchise acceptable et antécédents. Sans cela, deux prix ne veulent pas dire la même chose.
Un comparateur d’assurance caravane ou un courtier spécialisé peut faire gagner du temps, car il connaît les compagnies plus ouvertes à ce type de contrat. L’intérêt n’est pas seulement de trouver le prix le plus bas, mais d’obtenir une offre qui accepte le profil, couvre les risques importants et reste lisible en cas de sinistre.
Préparer son dossier pour rassurer l’assureur
Un dossier clair améliore souvent l’échange avec l’assureur. Il est utile de réunir les informations sur la caravane, les justificatifs de valeur, les équipements de sécurité, l’usage réel, les conducteurs concernés et l’historique d’assurance. Plus la situation est précise, moins l’assureur travaille sur des suppositions défavorables.
Si le dossier comporte une résiliation, un malus ou un refus précédent, mieux vaut l’indiquer dès le départ à un courtier plutôt que de multiplier les demandes inadaptées. Certains intermédiaires savent orienter vers des solutions pour profils spécifiques, avec des garanties ajustées et une prime cohérente.
Choisir le bon contrat : la méthode simple
Le bon contrat est celui qui correspond à la vie réelle de la caravane. Pour une caravane rarement utilisée, une formule limitée peut suffire. Pour une caravane habitée toute l’année, il faut privilégier une protection plus complète, proche d’une assurance habitation mobile, avec responsabilité civile, dommages matériels, événements climatiques, vol, bris de glace, contenu et défense-recours.
- Déclarez l’usage exact : loisirs, résidence mobile, stationnement fréquent ou déplacements réguliers.
- Vérifiez les garanties en circulation et à l’arrêt : les deux situations doivent être clairement couvertes.
- Comparez les franchises : une prime basse avec une franchise élevée peut coûter cher après sinistre.
- Contrôlez les plafonds : surtout pour le contenu, le vol et les événements climatiques.
- Faites jouer la concurrence : comparateur, courtier ou assureur spécialisé peuvent proposer des approches différentes.
Une assurance caravane pour gens du voyage doit protéger plus qu’un véhicule : elle sécurise un lieu de vie. Prendre le temps de comparer les garanties, les exclusions et les franchises permet de choisir une couverture réellement utile, sans payer inutilement pour une formule mal adaptée.

- Achat d’un véhicule d’occasion avec garantie : 24 mois chez un professionnel, des exclusions à vérifier - 13 septembre 2026
- Plusieurs contre-visites sont possibles, mais le délai de deux mois ne bouge pas - 12 septembre 2026
- Une voiture fiable d’occasion se choisit sur 5 contrôles, pas sur le seul kilométrage - 11 septembre 2026
Articles qui pourraient vous intéresser :
 Niveau d’huile moteur : pourquoi la température fausse votre jauge et menace votre mécanique
 Voyant moteur allumé : 3 méthodes pour diagnostiquer et éteindre l’alerte sans risque
 Aramis Auto : arnaque ou simple déconvenue ? 4 points de vigilance pour sécuriser votre achat
 Coup de portière sur parking : le 50-50 n’est pas automatique