Assurance auto pas chère avec 2 mois offerts : comparez l’économie réelle à la franchise
Une assurance auto pas chère avec 2 mois offerts peut réduire le montant payé durant la première année. Cette promotion ne suffit toutefois pas à désigner le meilleur contrat. Le tarif dépend aussi de votre profil, de votre véhicule, des garanties choisies et de la franchise prévue en cas de sinistre. Avant de souscrire, calculez l’économie réelle et vérifiez précisément ce qui est couvert.
Deux mois offerts : ce que l’offre représente vraiment
La mention « 2 mois offerts » désigne généralement une réduction appliquée aux cotisations pendant une période définie, souvent la première année du contrat. Elle ne signifie pas nécessairement que vous bénéficiez de deux mois d’assurance sans aucune formalité. Les garanties commencent à la date de prise d’effet prévue, tandis que l’avantage commercial réduit le montant à payer selon les conditions de l’assureur.
Calcul de l’économie réelle d’une offre auto
Estimez le coût de la première année à partir du montant mensuel, des mois offerts et des frais fixes éventuels.
Montant mensuel × mois offerts
Montant mensuel × (12 − mois offerts) + frais fixes
Montant mensuel × 12 + frais fixes
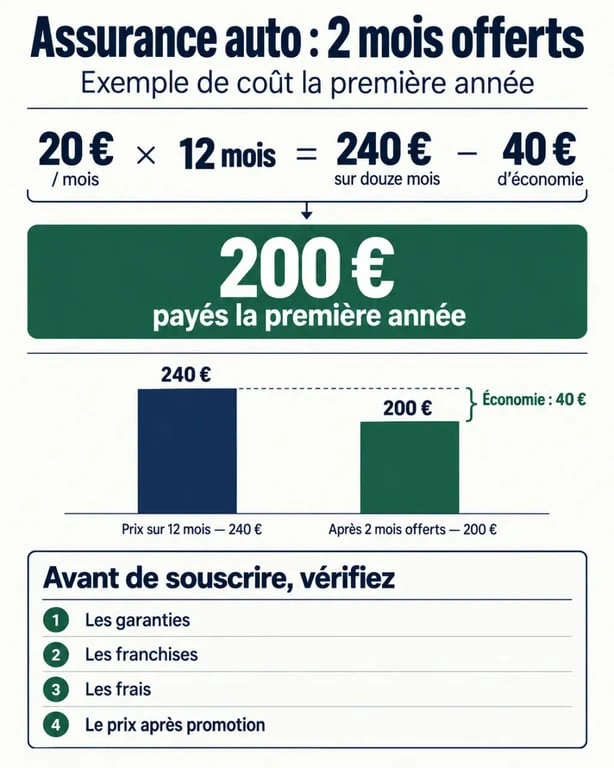
Pour mesurer l’économie, partez du prix annuel, et non du seul tarif mensuel affiché. Si une formule coûte 20 € par mois, deux mensualités offertes correspondent en principe à 40 € d’économie sur douze mois. Le coût de la première année revient alors à 200 € au lieu de 240 €, à garanties identiques. Comparez ensuite ce total avec les offres concurrentes sans promotion : une prime annuelle durablement plus basse peut être plus intéressante qu’une remise accordée uniquement à la souscription.
Une remise à vérifier avant la signature
Les offres promotionnelles sont temporaires et soumises à des conditions commerciales. Elles peuvent être réservées aux nouveaux clients, à certaines formules, à une souscription en ligne ou à une période donnée. Elles peuvent aussi exclure certains profils, véhicules, usages professionnels ou options. Consultez les conditions de l’offre et le devis détaillé. Vous devez notamment identifier la date de fin de validité, la méthode de déduction et le montant de cotisation après la période promotionnelle.
Vérifiez également si les deux mois offerts s’appliquent à toute la prime ou seulement à certaines garanties. Une réduction sur la cotisation ne supprime pas les éventuels frais, taxes, échéances impayées ou ajustements liés à une modification du contrat. La donnée à retenir reste le montant total à régler, avec les garanties et franchises associées.
Choisir la formule qui protège sans gonfler la prime
Le niveau de couverture influence directement le prix de votre assurance auto. Une offre attractive peut convenir à une voiture ancienne et peu utilisée, mais devenir insuffisante si votre véhicule conserve une valeur importante ou si vous en dépendez chaque jour. La bonne formule est celle qui limite votre reste à charge lors des sinistres plausibles dans votre situation.
| Formule | Protection habituelle | Pour quel besoin ? |
|---|---|---|
| Au tiers | Responsabilité civile, avec des garanties variables selon le contrat | Petit budget, véhicule ancien ou faible valeur à assurer |
| Intermédiaire | Socle au tiers complété, par exemple, par le vol, l’incendie ou le bris de glace | Compromis entre cotisation et protection du véhicule |
| Tous risques | Couverture plus large des dommages, selon les exclusions et les franchises | Véhicule récent, financé ou à valeur élevée |
Le tiers n’est pas toujours l’option la moins coûteuse à long terme
La formule au tiers inclut obligatoirement la responsabilité civile, qui indemnise les dommages causés à autrui. En revanche, vos propres dommages ne sont pas forcément pris en charge. Après un accident responsable, un choc sans tiers identifié ou un acte de vandalisme, le coût des réparations peut rester entièrement à votre charge. Le prix bas est pertinent si vous pouvez assumer ce risque financier.
Une formule intermédiaire mérite une comparaison attentive. Les garanties vol, incendie, bris de glace, assistance panne, protection juridique ou véhicule de remplacement ne sont pas automatiques. Leur contenu, leurs plafonds et leurs délais varient selon le contrat. Une assurance économique devient plus adaptée lorsqu’elle couvre les incidents qui perturberaient réellement votre mobilité.
La franchise : la ligne qui transforme une promo en mauvaise affaire
La franchise est la somme qui reste à votre charge après un sinistre indemnisable. L’augmenter peut faire baisser la prime, mais ce choix doit correspondre à votre capacité de paiement en cas de problème. Un contrat avec 2 mois offerts et une franchise élevée peut finalement coûter davantage qu’une offre légèrement plus chère si vous déclarez un accident, un bris de glace ou un vol.
Résilier son assurance auto sans pénalités, Découvrez les conditions, délais et démarches officielles pour résilier votre contrat d’assurance automobile.
La mensualité visible ne résume pas le coût du contrat. Les franchises, plafonds d’indemnisation, exclusions, délais d’assistance et options peuvent modifier le montant réellement supporté après un sinistre. Relire ces éléments avant de souscrire évite de découvrir que l’économie obtenue à la souscription s’accompagne d’un reste à charge difficile à absorber.
Les points à comparer à garanties équivalentes
- Le montant des franchises, notamment pour les dommages, le vol et le bris de glace ;
- Les exclusions liées au conducteur, à l’usage du véhicule ou au lieu de stationnement ;
- Les plafonds d’indemnisation et les règles de vétusté ;
- Les conditions de l’assistance, y compris en cas de panne près du domicile ;
- La disponibilité d’un véhicule de remplacement et ses éventuelles limites ;
- Le prix après l’expiration de la promotion.
Comparer à garanties équivalentes est indispensable. Une prime moins chère peut simplement refléter l’absence d’une garantie dont vous avez besoin. À l’inverse, évitez de payer des options peu adaptées à votre usage réel. Un petit rouleur qui stationne dans un garage n’a pas forcément les mêmes priorités qu’un conducteur effectuant chaque jour un trajet domicile-travail.
Les leviers concrets pour réduire votre cotisation
Une promotion n’est qu’un moyen de payer moins cher. Le calcul de la prime prend habituellement en compte le profil du conducteur, son bonus-malus, sa sinistralité, le type de véhicule, sa puissance, son usage, son kilométrage annuel et son stationnement. Renseignez ces éléments avec précision lors de la simulation tarifaire pour obtenir une estimation cohérente.
Adapter le contrat à votre conduite
Si vous roulez moins de 10 000 km par an, examinez une assurance au kilomètre ou un forfait kilométrique. Ce type de contrat peut correspondre à un véhicule secondaire, au télétravail régulier ou à des trajets principalement urbains. Un faible kilométrage ne garantit pas un tarif réduit, mais il reste un élément important à déclarer pour obtenir un devis personnalisé.
Un bon bonus-malus et l’absence de sinistre influencent aussi la cotisation. Ne modifiez jamais vos déclarations pour obtenir un prix d’appel : une information inexacte sur l’usage, le conducteur habituel ou les antécédents peut compliquer l’indemnisation. Pour réduire le prix sans fragiliser votre protection, ajustez plutôt les options, choisissez une franchise réaliste et évitez les doublons de garanties.
Obtenir un devis utile en quelques minutes
Un devis d’assurance auto en ligne permet de confronter plusieurs niveaux de garanties avant toute souscription. Préparez votre immatriculation ou les caractéristiques du véhicule, la date du permis, votre relevé d’information si vous êtes déjà assuré, votre bonus-malus, votre kilométrage estimé et votre usage. Indiquez aussi les conducteurs secondaires et le mode de stationnement : ces données influencent le tarif et l’éligibilité à certaines offres.
- Réalisez une première simulation avec la formule adaptée à votre véhicule.
- Comparez le prix annuel, le prix après promotion et les franchises, pas seulement la mensualité.
- Testez une formule voisine ou des garanties modulables pour mesurer l’écart réel de protection.
- Relisez les conditions de l’offre « 2 mois offerts » avant de valider la souscription.
Enfin, privilégiez un assureur joignable par le canal qui vous convient, en ligne, par téléphone ou auprès d’un conseiller. La qualité de l’assistance, la clarté des documents et la gestion d’un sinistre comptent autant que le tarif d’entrée. Une assurance auto pas chère reste un choix pertinent lorsqu’elle associe une cotisation maîtrisée, une promotion lisible et des garanties adaptées à votre risque réel.

- Assurance auto pas chère avec 2 mois offerts : comparez l’économie réelle à la franchise - 22 septembre 2026
- Voyant Nissan Juke : décryptage des alertes, niveaux d’urgence et conduite à tenir - 21 septembre 2026
- Assurance Harley-Davidson : garanties premium et assistance dédiée - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Prix d’un calculateur moteur : comment éviter une facture de 1500 €
 Assurance conducteur malussé : solutions concrètes pour s’assurer et retrouver un bonus
 Best Assurances : 3 formules auto pour les profils malussés ou résiliés
 Trop perçu prévoyance en maladie professionnelle : 4 étapes pour contester et rembourser sans risque