Carte grise et assurance : dans quel ordre agir pour éviter un dossier bloqué ?
Publié par : Élise de Montgolfier — Rédactrice spécialisée en assurance
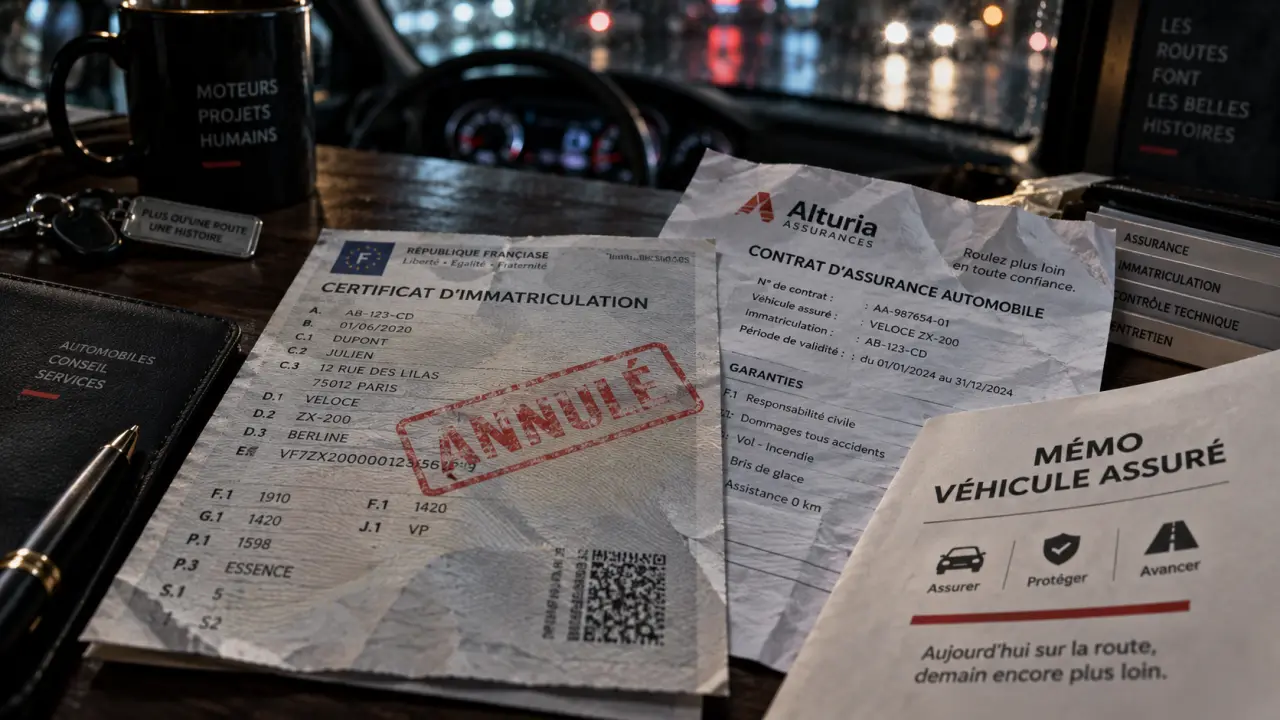
La carte grise identifie le véhicule, tandis que l’assurance couvre les dommages qu’il peut causer. Les deux démarches sont liées : pour demander l’immatriculation, il faut généralement assurer le véhicule au préalable. L’absence de carte grise définitive n’empêche toutefois pas toujours de souscrire une assurance, notamment après l’achat d’un véhicule neuf ou d’occasion.
Assurer avant d’immatriculer : le principe à retenir
Un véhicule terrestre à moteur destiné à circuler doit être couvert au minimum par une assurance responsabilité civile, aussi appelée assurance au tiers. Cette garantie indemnise les dommages causés à autrui. Elle ne protège pas nécessairement le véhicule assuré ni son conducteur lorsque celui-ci est responsable d’un sinistre.
Testez vos connaissances : Carte grise et assurance
Lors d’une demande de certificat d’immatriculation, l’administration demande un justificatif prouvant que le véhicule est assuré. L’ordre des démarches est donc simple : souscrire une assurance, obtenir le document ou les références du contrat, puis déposer la demande auprès de France Titres, anciennement ANTS. Après réception de la carte grise définitive, transmettez-en une copie à l’assureur pour actualiser le dossier.
La fin de la carte verte ne supprime pas l’obligation d’assurance
Depuis le 1er avril 2024, la carte verte et la vignette à apposer sur le pare-brise ont été supprimées. Lors de la souscription, l’assureur remet désormais un Mémo Véhicule Assuré. Ce document est notamment utile pendant les 15 jours qui suivent la signature du contrat, le temps que les informations soient enregistrées dans le Fichier des Véhicules Assurés (FVA). Les forces de l’ordre peuvent consulter ce fichier lors d’un contrôle.
Le Mémo Véhicule Assuré sert de preuve pratique de l’existence du contrat au début de la couverture. Il ne dispense pas de vérifier les informations déclarées à l’assureur. L’immatriculation, l’identité du titulaire et l’usage réel du véhicule doivent rester cohérents.
Peut-on assurer un véhicule sans carte grise définitive ?
Oui, dans certaines situations. Un assureur peut identifier le véhicule grâce à son numéro d’immatriculation provisoire, à son numéro VIN ou à son numéro de série. Le VIN figure ensuite au champ E de la carte grise. Chaque assureur examine toutefois le dossier selon ses propres conditions. Il peut demander des justificatifs supplémentaires ou limiter la durée de la couverture avant la réception du certificat définitif.
Prouver l’assurance et l’immatriculation d’un véhicule, Consultez les démarches officielles pour justifier l’assurance, apposer le certificat et vérifier l’immatriculation d’un véhicule terrestre à moteur.
| Situation | Éléments utiles pour l’assurance | Suite à donner |
|---|---|---|
| Véhicule neuf | Bon de commande, facture, certificat provisoire d’immatriculation (CPI) ou VIN | Transmettre la carte grise définitive dès sa réception |
| Véhicule d’occasion | Carte grise barrée, certificat de cession et immatriculation existante | Assurer le véhicule avant de circuler et demander le changement de titulaire |
| Carte grise perdue ou en attente | Documents disponibles sur le véhicule et justificatifs d’achat | Demander à l’assureur quelles garanties provisoires sont possibles |
| Scooter ou deux-roues | Immatriculation ou numéro de série selon le dossier | Vérifier les pièces spécifiques exigées par l’assureur |
Le véhicule neuf et le véhicule d’occasion ne présentent pas le même risque administratif
Pour un véhicule neuf, le concessionnaire ou le professionnel fournit habituellement les documents nécessaires à l’immatriculation et, le cas échéant, un CPI. L’assureur peut alors ouvrir le contrat avec le VIN, avant l’obtention de la carte grise définitive.
Pour une occasion, la carte grise barrée par le vendeur reste un document central. Elle doit correspondre au véhicule acheté et être accompagnée des documents de cession. Ne prenez pas la route pour « ramener » le véhicule sans assurance active : la vente ne suspend pas l’obligation de couverture.
Entre l’achat et la réception des documents définitifs, plusieurs informations doivent correspondre : identité du véhicule, transfert de propriété, déclaration du risque et demande d’immatriculation. Préparez dès l’achat des photos ou des scans lisibles de chaque pièce. Cette précaution limite les erreurs de numéro, de date ou de titulaire qui peuvent ralentir l’assureur et la demande de carte grise.
Carte grise et assurance à des noms différents : possible, mais à déclarer
Le titulaire du certificat d’immatriculation, le souscripteur du contrat et le conducteur principal ne sont pas forcément la même personne. Un parent peut, par exemple, souscrire l’assurance d’un véhicule utilisé par son enfant. Dans un couple, l’un peut être titulaire de la carte grise et l’autre souscripteur. Cette organisation est possible si elle correspond à la réalité et si l’assureur l’accepte.
Comprendre les rôles de chacun
- Le titulaire de la carte grise est la personne inscrite sur le certificat d’immatriculation. Ce document n’est pas, à lui seul, une preuve absolue de propriété, mais il identifie le responsable administratif du véhicule.
- Le souscripteur signe le contrat, paie les cotisations et effectue les déclarations auprès de l’assureur.
- Le conducteur principal utilise habituellement le véhicule. Son profil influence l’évaluation du risque et le montant de la prime.
- Le conducteur secondaire peut conduire régulièrement sans devenir l’utilisateur habituel à la place du conducteur principal déclaré.
La difficulté apparaît lorsque cette organisation masque l’usage réel du véhicule. Déclarer un parent comme conducteur principal alors que son enfant utilise quotidiennement la voiture peut être considéré comme une fausse déclaration. En cas d’accident, l’assureur peut réduire l’indemnisation, contester sa garantie ou appliquer les conséquences prévues par le contrat.
Avant de souscrire, indiquez clairement qui possède le véhicule, qui le finance, qui le conduit le plus souvent et à quelle adresse il est stationné. Une différence de nom entre la carte grise et l’assurance n’est donc pas automatiquement bloquante. Elle doit surtout être cohérente, déclarée et acceptée par l’assureur.
Préparer un dossier fluide, puis choisir le bon niveau de garantie
Pour éviter les échanges inutiles, réunissez les documents avant de demander un devis d’assurance ou de lancer la démarche en ligne. Les exigences varient selon l’assureur et l’origine du véhicule, mais un dossier complet facilite les vérifications.
- Pièce d’identité du ou des titulaires ;
- Justificatif de domicile ;
- Carte grise barrée et certificat de cession pour une occasion ;
- Facture, bon de commande, CPI ou documents du professionnel pour un véhicule neuf ;
- Numéro d’immatriculation, VIN ou numéro de série ;
- Relevé d’information si l’assureur le demande ;
- Coordonnées exactes du souscripteur et déclaration des conducteurs habituels.
Au tiers, intermédiaire ou tous risques : une décision distincte de la carte grise
Le niveau de garantie ne modifie pas la validité de la demande de carte grise. La responsabilité civile suffit pour répondre au minimum obligatoire. Le choix dépend plutôt de la valeur du véhicule, de son usage, de son stationnement et de votre capacité à financer une réparation ou un remplacement.
- Au tiers : la couverture minimale de responsabilité civile.
- Intermédiaire : une formule au tiers complétée par les garanties prévues au contrat, selon les événements couverts.
- Tous risques : une protection plus étendue, dont le détail et les exclusions dépendent de chaque contrat.
Demandez plusieurs devis en comparant les franchises, les exclusions, l’assistance et les conditions de prêt du volant, pas seulement le montant de la cotisation. En cas de refus, sollicitez d’autres assureurs en présentant une situation complète et exacte.
Ne circulez pas sans contrat actif. Le défaut d’assurance expose à une contravention de classe 4 et à des conséquences financières majeures si vous causez un accident. Une assurance temporaire ou provisoire peut être envisagée lorsque la carte grise définitive n’est pas encore disponible, mais sa durée et ses garanties doivent être vérifiées directement auprès de l’assureur.
Les vérifications à faire juste avant de prendre la route
- Vérifiez que le contrat porte sur le bon véhicule et que l’immatriculation, le VIN ou le numéro de série est exact.
- Assurez-vous que le conducteur principal déclaré correspond à l’usage réel.
- Conservez le Mémo Véhicule Assuré, en particulier pendant les premiers jours suivant la souscription.
- Déposez rapidement la demande de certificat d’immatriculation avec des pièces lisibles et cohérentes.
- Envoyez la carte grise définitive à l’assureur et signalez tout changement de situation dans les délais prévus au contrat.
Cette coordination réduit le risque de blocage administratif et protège votre couverture lors d’un contrôle, d’un vol ou d’un sinistre. Pour une carte grise et une assurance correctement établies, faites correspondre dès le premier jour le véhicule, les personnes déclarées et l’usage réel.

- Le Mecarun P18 n’est pas systématiquement dangereux, mais certaines mécaniques exigent de la prudence - 12 octobre 2026
- La carte grise anglaise identifie le véhicule, mais ne prouve pas sa propriété - 11 octobre 2026
- Rappel BMW 337 000 voitures : comment vérifier votre numéro de châssis - 10 octobre 2026
Articles qui pourraient vous intéresser :
 Voyant moteur allumé : 3 méthodes pour diagnostiquer et éteindre l’alerte sans risque
 Résiliation GMF pour sinistralité : les 3 seuils de tolérance et comment réagir
 Simulateur BTS Assurance : Calculez votre moyenne et optimisez vos révisions
 Meilleur chargeur de batterie voiture : 12V, AGM ou Lithium, comment choisir pour ne plus tomber en panne ?